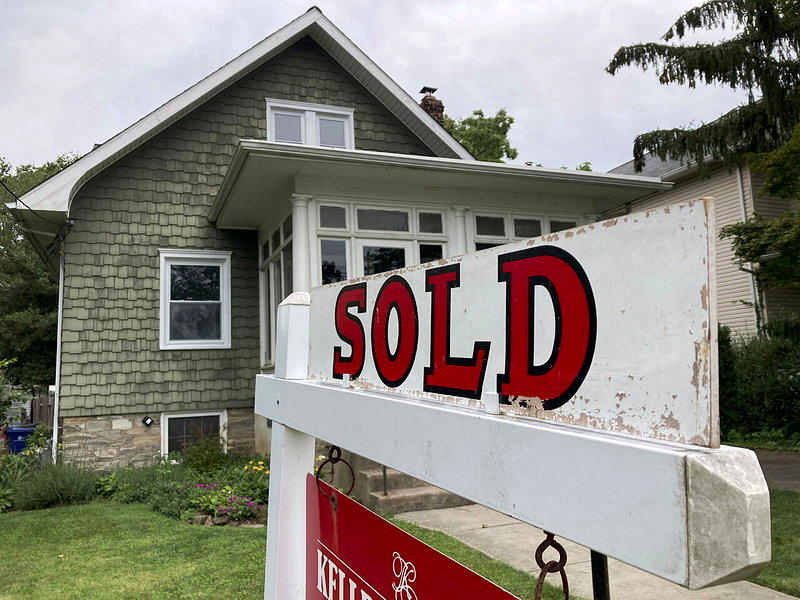
在联准会升息后,30年期房贷固定利率也飙升至7.28%新高,许多购屋者转向浮动利率。(美联社) 随着殖利率快速攀升,房贷利率创下四年来最大单周涨幅。房屋贷款抵押公司房地美(Freddie Mac)1日表示,最受消费者欢迎的30年期固定利率(fixed rate)房贷,平均利率本周上涨到7.28%,写下2023年11月迄今的新高水准,高于上周的7.03%,一年之前则为6.34%。 抵押贷款银行家协会(Mortgage Bankers Association)副首席经济学家坎恩(Joel Kan)表示,房贷利率跃升至近三年来最高水平,借款人开始观望。截至9月25日的一周当中,全国房贷申请数量减少6%,连续第四周下降。 南卡罗来纳州格林维尔(Greenville)房地产仲介韦塞尔(Don Wessel)说,现在几乎没人看房。 愈来愈多购屋族因此转向俗称浮动利率房贷的可调整利率抵押贷款(adjustable-rate mortgages,ARM)。房地产专家说,ARM贷款的利率可能明显低于固定利率房贷,有时差异达到1个百分点,每年等于让购屋民众节省数千元,但ARM贷款存在利率可能持续走高的风险,利率重新调整时屋主将受冲击。 坎恩指出,被固定利率房贷利率上涨吓跑的购屋民众,浮动利率是颇有吸引力的选项。 抵押贷款银行家协会统计显示,最近浮动利率房贷申请占比出现增加,占所有房贷申请的10.3%,创下一年来的新高。 相较于固定利率房贷是锁定单一利率,浮动利率房贷在某个设置期间内提供优惠利率,通常为五年、七年或十年,然后利率将根据市场调整,通常是一年调整一次。 选择浮动利率房贷的借款人等于押注房贷利率最终将会下降,未来将有机会用更低的利率办理重新贷款(refinance),或者在利率优惠期限结束之前就把房子卖掉。 理财网站Bankrate.com数据显示,五年优惠期之后每年调整一次的浮动利率房贷,目前全国平均利率为6.56%。 不过,巴尔的摩地区房贷专员罗科(Nick Rocco)指出,浮动利率房贷并不适合所有人,无论房贷利率高低,借款人都必须对于优惠期结束后该怎么做拟妥计划。他说:「没人能预知未来。」 罗科最近的客户是一对夫妻,申请浮动利率房贷购买一栋价值75万元的房子,头期款支付了20%。他说,客户对浮动利率有经验,对于风险也有较高的承受度,知道日后可以办理重新贷款挥别浮动利率。
在联准会升息后,30年期房贷固定利率也飙升至7.28%新高,许多购屋者转向浮动利率。(美联社)
在联准会升息后,30年期房贷固定利率也飙升至7.28%新高,许多购屋者转向浮动利率。(美联社) |
 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30