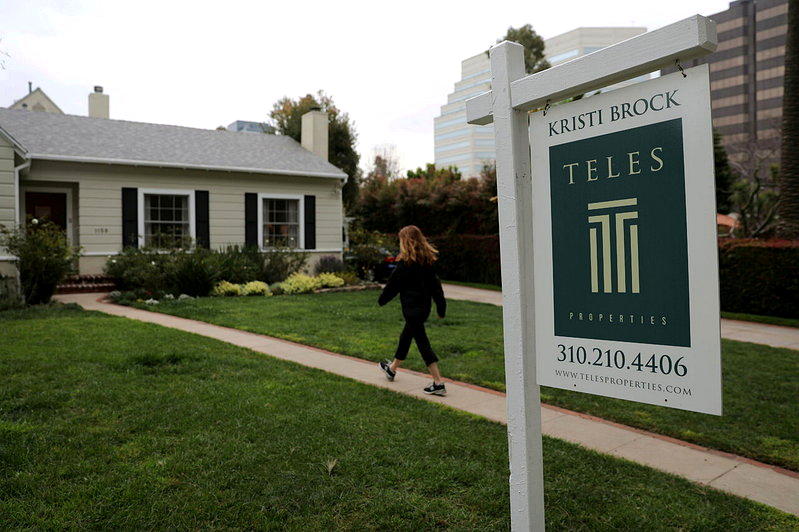
 据《华尔街日报》28日报道,数十万名在利率处于历史低位时选择可调整利率抵押贷款(ARMs)的购房者,随着贷款利率重新设定,接下来可能面临月供大幅增加。 可调整利率房贷通常在最初3年至10年提供优惠利率,之后利率随市场变化重新设定。若重置时市场利率上升,月供可能高于传统固定利率房贷;若市场利率下降,或借款人在优惠期结束前搬家,则可能避开成本上升。
根据洲际交易所(Intercontinental Exchange)数据,明年将有18.6万笔ARMs房贷面临利率重置。月供中位数起初可能增加645元,突破上限限制后,增幅可能达到745元。最大的一组是2020年申请7年期ARMs房贷的屋主,预计月供中位数将上升43%,即增加1269元。
在明尼阿波利斯购房的安德鲁·赫克(Andrew Hecker)2019年申请ARMs房贷时,认为风险不大。当时金融机构提供的初始利率比30年期固定利率房贷低约1.25个百分点;后者利率为4%。赫克原本计划在7年后利率调整前搬家。
赫克的贷款利率明年1月可能从2.75%升至7.75%,月供最低偿还金额将从6800元增至9300元。他说:「基本上,这代表着我多缴的每一分钱,都是用来支付利息。」他还说:「从2026年回过头去看,觉得当时决定有点笨,应该选择固定利率贷款才对。」
Homes.com首席住宅经济学家布拉德·布凯斯(Brad Case)表示,如果借款人不打算长期居住,ARMs房贷确实可能帮助省钱;但风险是「利率将进行重置时,你并没有准备好要搬家」。
赫克目前还有60万元房贷余额未偿还,正在考虑包括转贷为初始利率5.75%的7年期ARMs在内的选项。他表示,尚不能确定届时是否会继续住在这套房子里。
|
 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30