男子退休后频繁出游外食,随意消费的状况显著增加。不出门时则以速食充饥,导致体重暴增10公斤且罹患生活习惯病。示意图,非新闻当事者。(取材自pexels.com@Eren Li ) 许多人退休后增加许多自由时间,常导致计划外的消费支出与不规律的生活,不知不觉中造成家计的沉重负担。日本媒体「THE GOLD 60」报导了一名68岁单身男性,退休时有稳定居所和年金收入,却因为「浑浑噩噩的生活」面临老后破产危机。 报导主角是68岁单身的光男先生(化名),三年前退休时买了公寓后,手头剩1,500万日圆(约9.5万美元)存款,每月年金收入约15万日圆(约955美元)。原以为有了自己的房子便可高枕无忧,但退休半年后,光男先生感到「每天都非常无聊」。 根据报导内容,由于拥有了大量自由时间,光男先生开始频繁出游外食,随意消费的状况显著增加。不出门时则以方便面、零食配啤酒充饥,导致体重暴增10公斤且罹患生活习惯病。虽然在医师警告下加入健身房,但出门运动的频率从最初的一周3次渐渐减少至一周2次、一周1次,最后演变成一个月才去1次。 不仅如此,由于缺乏规划,光男先生的年金入不敷出,平均两个月需从存款中提领6万日圆(约390美元)弥补家计缺口。理财规划师山﨑裕佳子提出警告,若维持此速度,1,500万日圆的存款在20年后将低于800万日圆(约5.1万美元),30年后更会跌破500万日圆(约3.1万美元)。还没算上老旧公寓的修缮费与未来医疗、照护开支,光男先生单身无依的晚年正面临老后破产危机。 针对光男先生的状况,山﨑提出三点改善建议: 一、掌握收支与创建预算:保留3个月发票分析消费模式,扣除固定支出的费用后,将月年金拆解为以周为单位管理预算,同时密切注意房产税和保险费等年度支出。 二、充实生活与维护健康:善用图书馆、社区讲座或志工活动等低成本管道创建生活节奏,减少冲动消费。此外,维持健康就是最大的节约,避免不断上涨的医疗和长期照护费用加快资产的消耗速度。 三、资金仿真与终活准备:根据总资产、年金与生活费,重新仿真计算至90岁或95岁的资金状况。同时提早规划紧急联系人、医疗与照护意愿、财产管理及身后事,以化解对未来的焦虑。 |
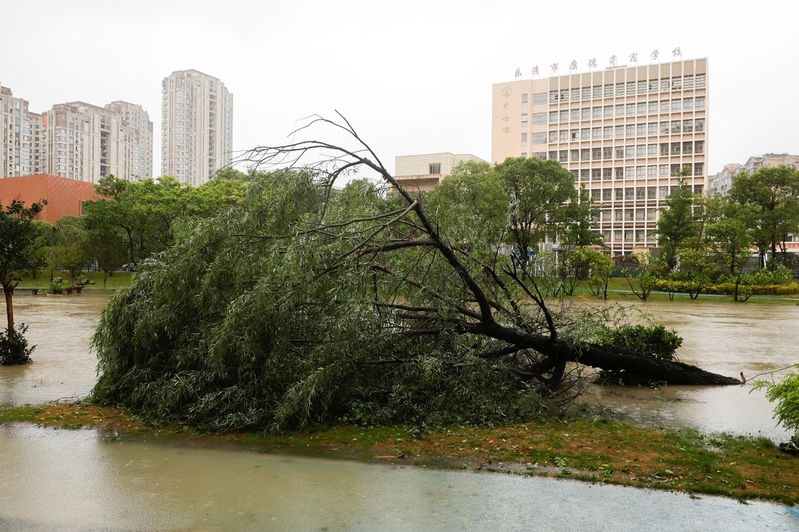 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
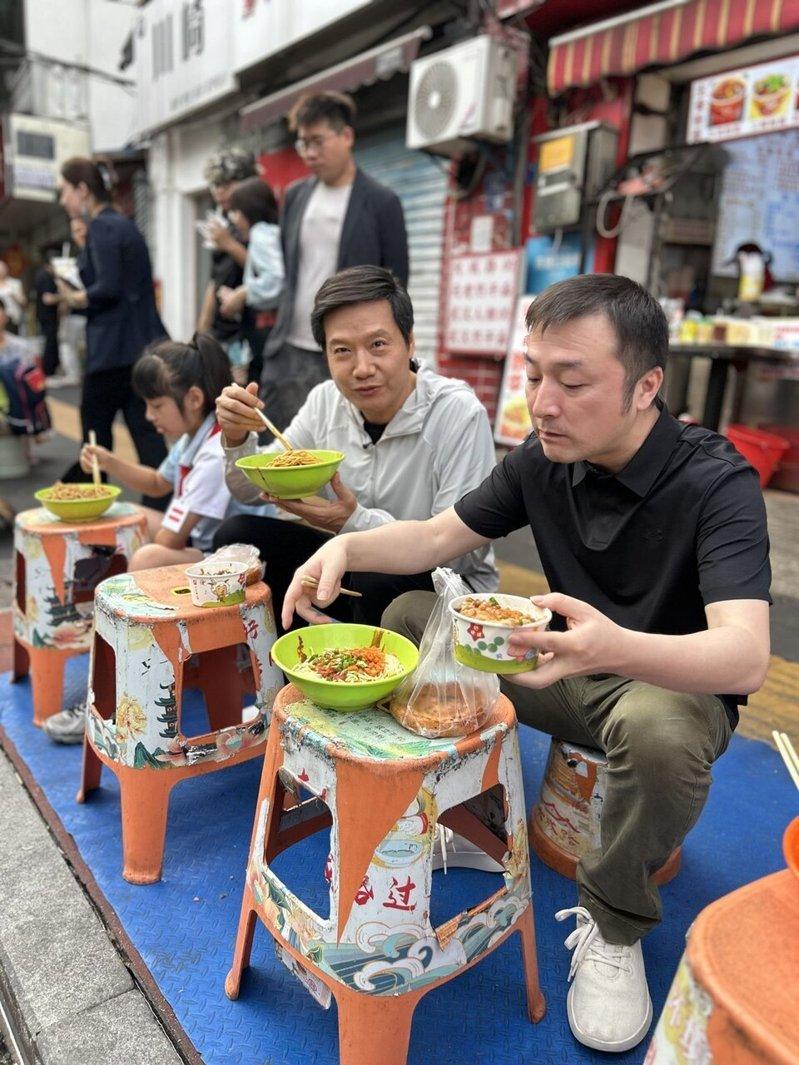 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
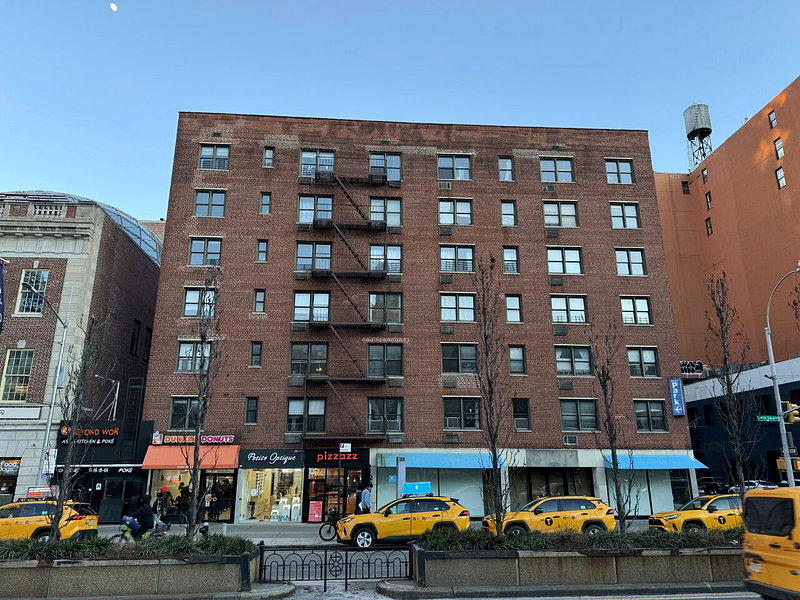 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30