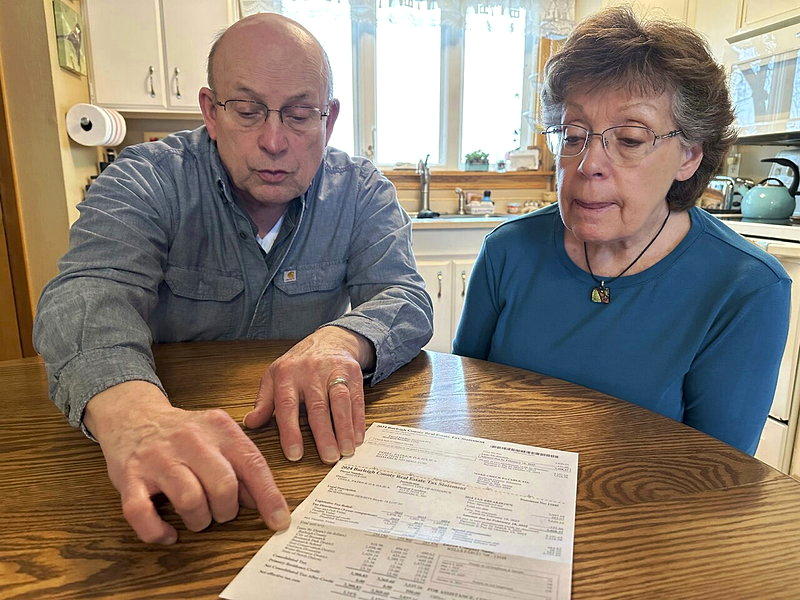
 父母仅将子女加入联名银行账户,通常不会产生赠与税;子女提款用于个人开支,则可能构成赠与。 联名账户可能因生存者财产权而在父母去世后直接归联名子女所有,效力可能高于遗嘱。 父母将子女加入房屋地契所有权时,报道指出会在签字当天触发相当于房屋价值一半的赠与。 许多家庭会在父母年长后,将成年子女加入存款账户,方便子女代为处理账单。报道举例,一名存有40万元的母亲将儿子加入账户后,儿子可以用账户资金支付母亲的水电费、房产税和医疗账单。只要母亲仍保有账户控制权,儿子代付的就是母亲自己的开支,并非个人受赠。 根据报道所述的联邦赠与规定,单纯将子女加入联名账户不会产生赠与税;但子女若提款用于个人花费,提款金额就属于赠与。报道建议保留汇款记录,以证明资金流向;账户支出应限于父母开支。若父母要赠与子女,应另行办理;若提款构成赠与,则需向国税局提交Form 709表格。 如果赠与尚未发生,父母去世时,账户余额将全部计入其应税遗产。报道还提醒,联名账户涉及生存者财产权:以母亲和儿子联名为例,母亲去世后,账户通常直接归儿子所有,效力高于遗嘱。即使遗嘱规定财产由三个孩子均分,该账户仍可能只归联名账户中的儿子;若儿子之后将资金分给手足,这笔分享会被视为赠与,并触发其他手足的申报义务。 报道指出,有些银行允许客户指定代理人或便利签署人,代为开支票、转账,但这类安排不赋予生存者财产权。持久授权委托书也可发挥类似作用,使资金依遗嘱分配;不过,各州法律和银行规定有所不同。 房屋所有权的处理方式不同于银行账户。报道指出,父母将子女加入房屋地契所有权时,签字当天便会触发相当于房屋价值一半的赠与。 |
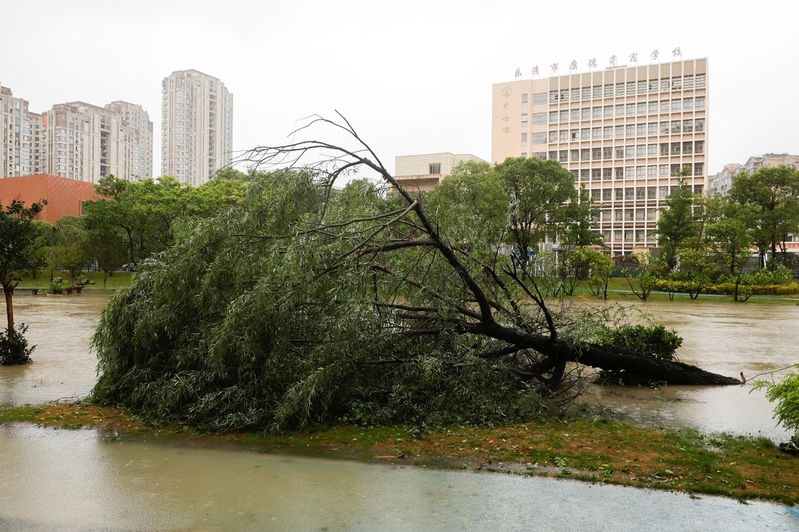 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
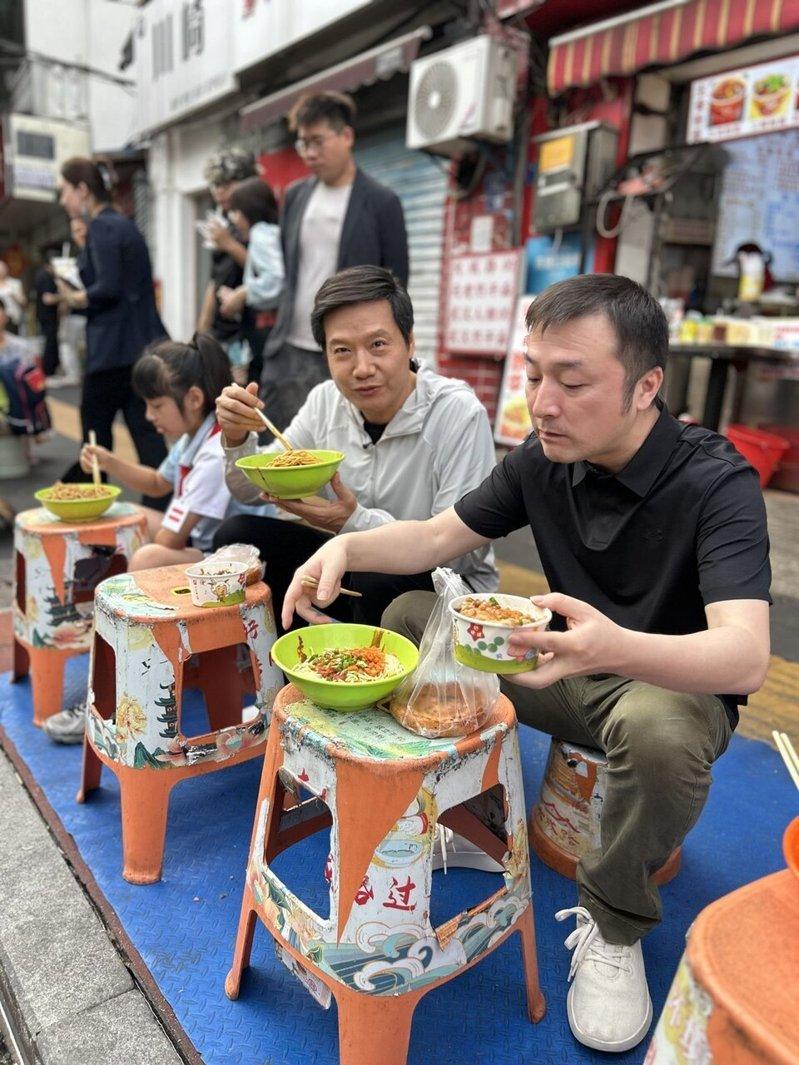 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30