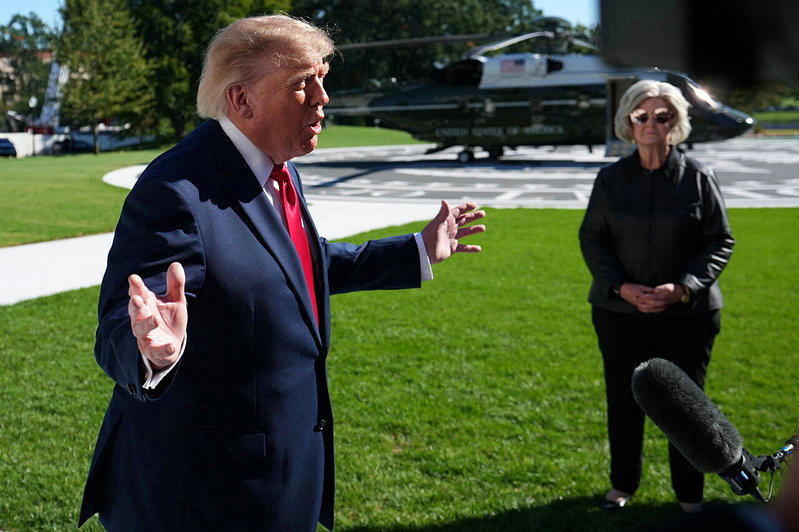
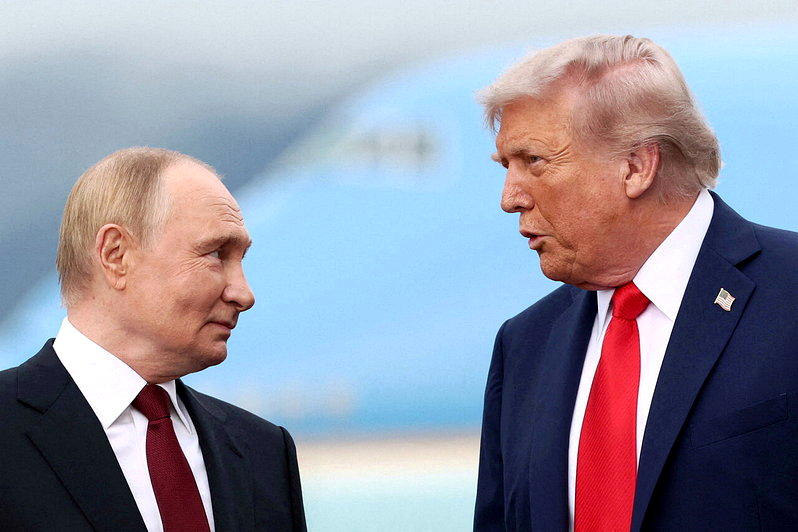
中国国家主席习近平(右)和美国总统川普2026年5月14日参观北京天坛,下周四川习会将再度登场。(美联社) 美国芯片股连四日走强,带动史坦普500和那斯达克指数收红,但美国10年期公债殖利率再度触及5%,通膨和中东战事疑虑仍压抑买气。下周市场将关注Fed官员谈话及川习会,尤其是美中之间AI发展竞赛和半导体相关管制能否有进展,将牵动科技股能否带领大盘再创新高。 芯片股撑起大盘,费城半导体指数周五大涨2.8%,台积电ADR涨1%,周线分别上涨0.8%和0.3%。 Jefferies策略师认为,投资人先前因Anthropic首席执行官阿莫戴警告AI安全风险而卖出科技股,反应可能过度。目前的提议不太可能拖慢AI普及,但后续管制可能影响业者法遵的支出、竞争态势及资金运用。他们判断,除非失控的AI代理引发重大事件,或造成网络大规模中断,主管机关不太可能管制AI研究。 富兰克林坦伯顿研究院投资策略主管修兹(Jeff Schulze)也认为,管制未必会大幅压缩AI投资或拖慢模型开发,相关消息若引发股价回落,反而可能带来买点。他指出,企业整体获利强劲,史坦普500近几个月却原地踏步,使股价更有支撑;若长天期公债殖利率能继续回落,将更有利股市。 不过,债市周五再度承压。美国2年期公债殖利率上升0.054个百分点至4.741%,创2024年7月以来收盘最高;10年期殖利率上升0.049个百分点至4.995%,盘中触及5%;30年期殖利率升至5.327%。 美国原油期货下跌1.6%,收在每桶100.30美元,交易员等待沙特阿拉伯在基础设施遭攻击后恢复原油出口的安排。B. Riley Wealth首席市场策略师霍根(Art Hogan)指出,10年期公债殖利率5%及油价每桶100美元,是市场两道心理关卡。跌破这些水准,投资人才能稍喘一口气、增加进场意愿;一旦持续攀高,股市就很难克服这两股压力。 Fed本周升息1码,为2023年以来首次,官员利率预测中位数显示今年还会再升息一次。下周多位Fed官员将发表谈话,市场将从中寻找后续升息线索。霍根表示,华许倾向不预先暗示利率走向,因此其他愿意公开说明看法的官员,谈话将更值得留意。 市场另一焦点是预计下周四登场的川习会。AI竞赛及半导体管制等议题,尤其可能牵动科技股。嘉信理财(Charles Schwab)交易主管兼衍生性商品策略师马索拉(Joe Mazzola)指出,科技股占史坦普500权重达38%,大盘要再创新高,科技股必须重新领军。 高盛欧洲股票现货交易主管Rich Privorotsky认为,双方都有强烈经济诱因降低紧张、寻求协议。在美伊互不信任的情况下,北京若获得足够回报,或可居中斡旋,使川习会成为市场的重要转折。不过,这仍取决于谈判结果;若美中关系反而恶化,也可能加深能源危机。 股市本身也有警讯,史坦普500成分股仅49%仍站在200日均线之上,愈来愈多个股跌破支撑,显示指数表现掩盖了个股疲弱。华尔街知名策略师雅德尼(Ed Yardeni)已将史坦普500年底目标从8,400点降至7,900点,相较周五收盘仅约3.3%的上涨空间,并警告未来三至六个月下行风险升高。 Catalyst Funds投资长米勒(David Miller)则点出多头能否延续的关键:「只要成长足以抵销升息的影响,股市就仍可能继续上涨。」AI支出带动的企业获利,能否持续抵销高利率与高油价压力,将是接下来行情的考验。 |
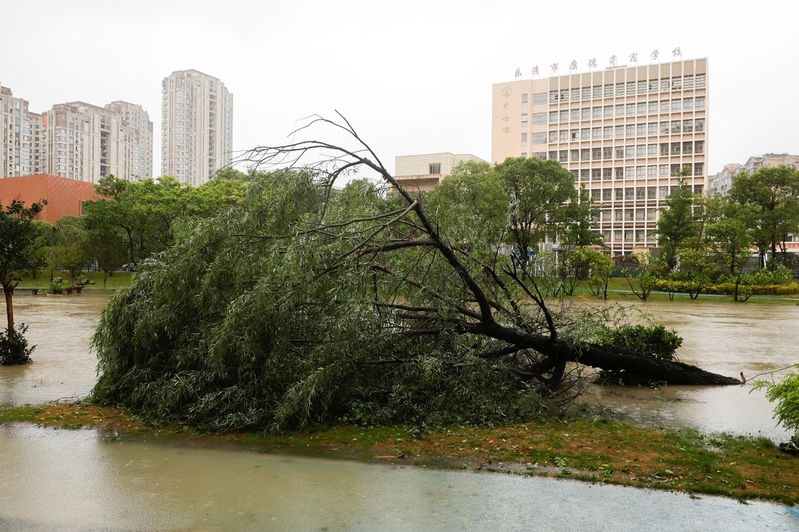 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
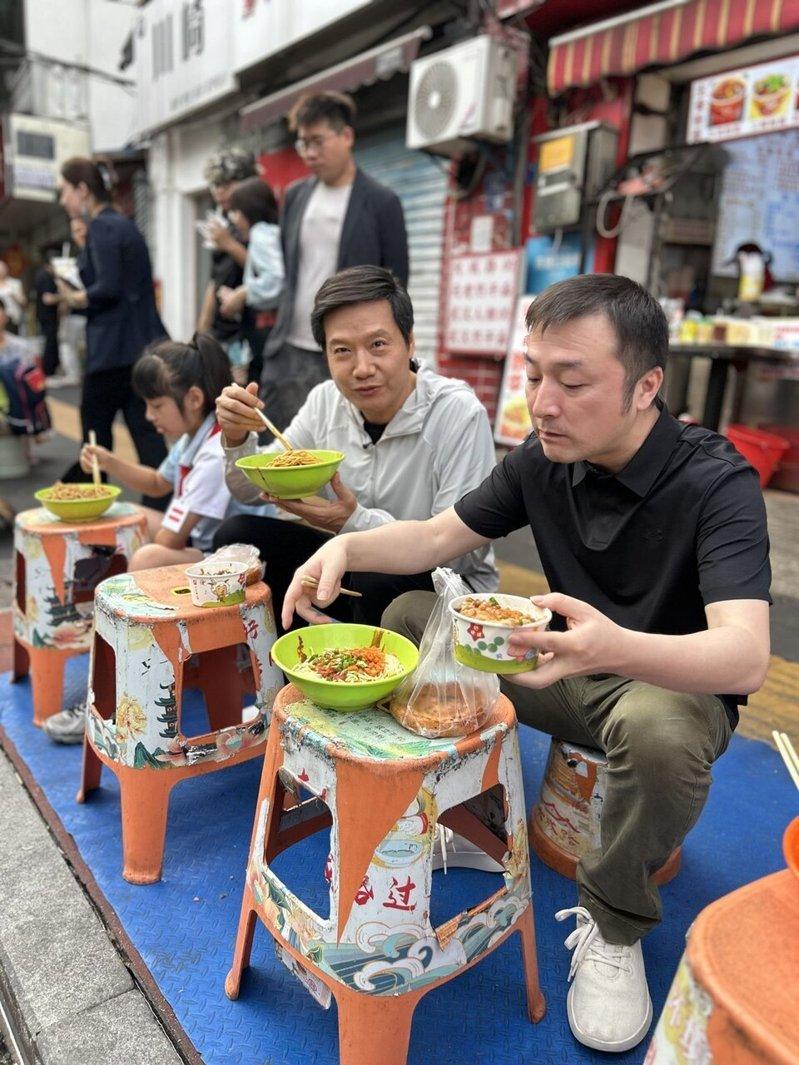 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30