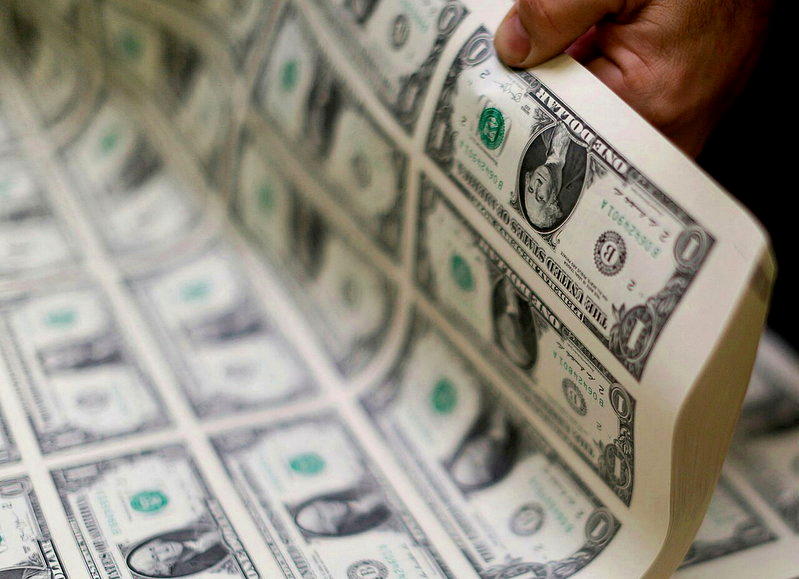
 美国财政部19日宣布扩大回购美国长期公债引起轩然大波,不仅美国长债殖利率劲扬,美元指数也猛摔至5月来最低。路透 美国财政部19日宣布扩大回购美国长期公债,在金融市场掀起巨浪,不仅长债殖利率劲扬,美元指数(DXY)跌破99、猛摔至5月来最低,金价一周来更暴涨逾6%。为何市场反应如此激烈? 布鲁金斯研究所高级研究员、曾任国际金融协会(IIF)首席经济学家的布鲁克斯(Robin J. Brooks)指出,美国财政部宣布「至少加倍」回购长债,算算也不过再多买140亿美元债券,对比已发行在外的32兆美元美债,可谓微不足道。那么,市场反应为何如此强烈? 日本实施YCC可作前车之鉴 此举之所以引发市场怒吼,是因为市场察觉,美国开始把脑筋动到调控利率上,准备扭曲市场,以抑升殖利率、降低借贷成本,即使可能付出美元大幅贬值的代价。这将重蹈日本覆辙--日本正是因为实施殖利率曲线控制(YCC)政策,过去五年来陷入贬值漩涡,即使美日联手干预也止不住贬势。 毕竟,若是投资人得不到足够的「风险溢价」,又何必持有高负债国政府发行的债券?所以,投资人正常的反应就是抽离资金,加重货币贬值压力。 近来市场正一眼紧盯日本情势发展,另一眼扫瞄世界其他国家是否发生类似情况。而本周美国财政部宣布扩大回购长债,就在长债殖利率跃上数十年高点之时,难怪会引爆「贬值交易」狂涌。 「贬值交易」(debasement trade)泛指投资人担心资产日后可能因财政恶化、通膨等因素而贬值,于是把资金移出美国资产(例如美元和美国长期公债)、转进实体资产(例如黄金)。 干预扶不起日圆 也压不了美债殖利率 贝森特如今面临头痛的问题。若给出一个目标价位,市场必定开始朝那个目标围攻。日圆就是最明显的例子。不断的干预汇市力图拉擡日圆,只会产生反效果,因为这么做不啻是鼓励市场一再去「测试」日本当局捍卫日圆的决心。 最终结果可想而知,就是干预频率增加,效力随之递减。更重要的是,日圆贬值趋势持续不变。 美国长债殖利率面临的情况相同,如今也成为市场「测试」的目标。无论贝森特放话将再扩大回购多少美债,市场仍会一再「测试」贝森特的决心。那将迫使财政部采取愈来愈频繁干预债市抑升殖利率,而每一次这么做,美元就会摔得更深、金价涨得更高。 结论是,贝森特正把自己逼到墙角,若想脱困,财政调整是唯一出路。 |
 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30