经常听到的「安全」退休策略,就是将传统401(k)与个人退休帐户(IRA)存满,延后缴税,认为这样就没事了;但专家指出,其实这并未省下钱,只是将帐单推到未来,而届时税率可能更高。示意图。(图/123RF) 经常听到的「安全」退休策略,就是将传统401(k)与个人退休帐户(IRA)存满,延后缴税,认为这样就没事了;但专家指出,其实这并未省下钱,只是将帐单推到未来,而届时税率可能更高。理财网站Money Lion报导,真正的问题不在于延后,而是当强制提领开始生效时,会引发一连串的税务问题、更高的联邦医疗保险(Medicare)费用,及预料之外的社安税;只要一步走错,原本看似明智的决定,就会变成昂贵的头痛问题。 重点是,延后缴税不等于避税。会计师札戈蒂(Phillip Zagotti)表示,每投入传统401(k)或IRA的一元税前资金,都是国税局仍会课税的钱。 多数人在存入税前款项时,并未考虑未来的税款。会计师康明斯(Chad Cummings)指出,将税前帐户存满,可能会让延后缴税变成退休规划中的一大失误;多数人总是着重当下的减免,却未将政府日后将课征的税款纳入考量,「这正是关键所在」。 例如在73岁时,若拥有300万元的传统IRA,在领取社安金之前,初始的RMD约为11万3000元;无论是否需要这笔钱,这一金额都会出现在纳税申报表上。 强制性提领不仅影响所得税,更可能像骨牌效应般带来一连串意想不到的费用,而多数人从未为此做好规划。 康明斯说,以税后方式供款,如投入罗斯个人退休帐户(Roth IRA)或401(k) 计划,确实有显著好处,但多数人都是「设置后就放手不管」,自动向公司的退休计划供款,却未曾考量一旦开始提领时将面临的税负。 根据2026年联邦医疗保险门槛,单身申报者的调整后总收入若超过10万9000元,或已婚夫妇超过21万8000元,便会引发「与收入相关的每月调整金额」(IRMAA)。康明斯说,一次强制性提领,可能导致两年后的B部分与D部分保费增加,亦即仅因将过多资金存入税前退休帐户,最终可能让联邦医疗保险费用大幅增加,需通过复杂且昂贵的帐户移转策略来补救。 康明斯指出,额外的IRA收入还可能导致多达85%的社安金需课税,因此退休人士不仅须就RMD缴税,还会使原本可免税的福利需课税。 税务专家指出,拥有大笔传统401(k)财富并非坏事。金融公司创办人史特劳普(Christopher Stroup)指出,错误在于认为税务影响可以等到退休后再处理。 史特劳普说,在RMD开始前的数年,便应考虑通过罗斯转换(Roth conversion)、策略性提领、慈善捐赠或更广泛运用应税资产,来降低未来的应税所得,并制定更灵活的退休收入策略。 最佳的选择就是现在就开始规划,税务延后只是一项工具,而非解决方案;而思考这件事的时机,是在需要这笔钱的数十年之前。 |
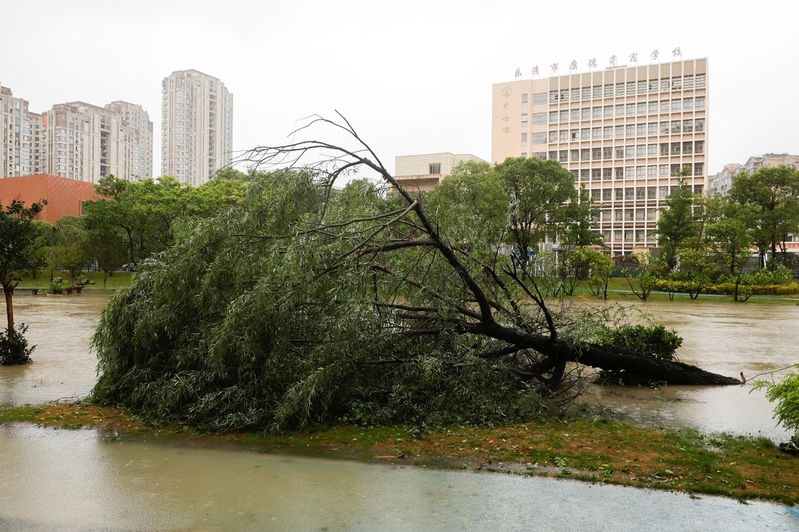 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
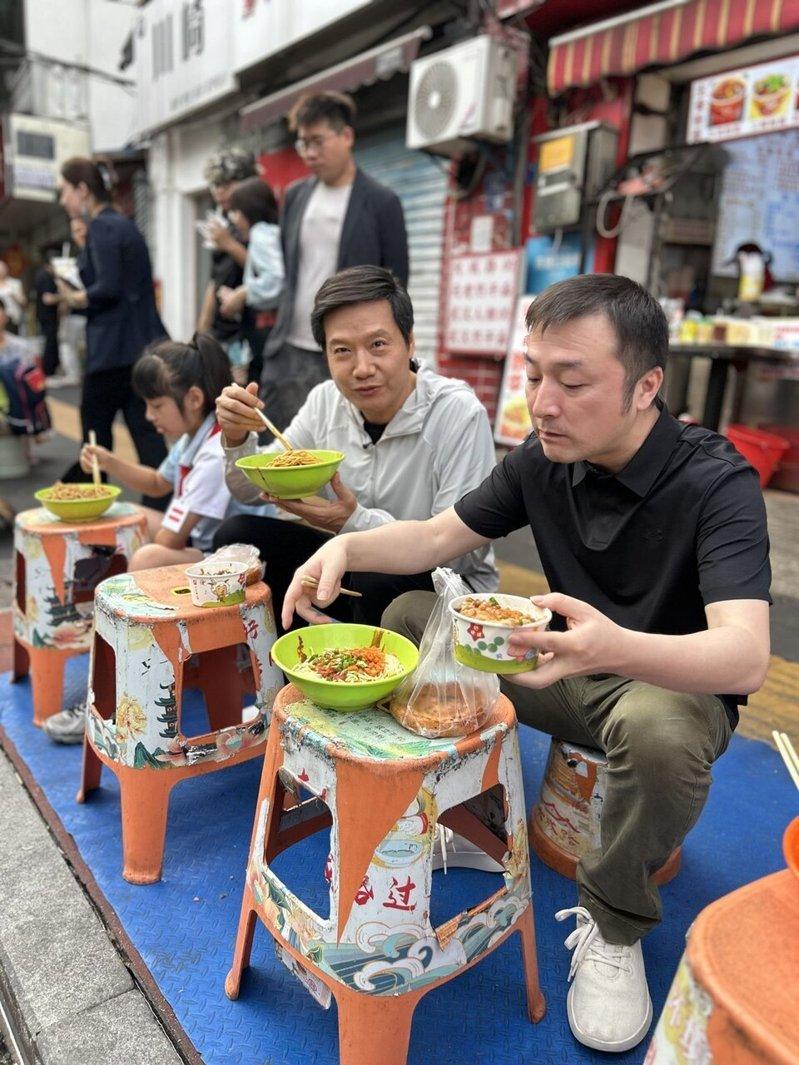 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
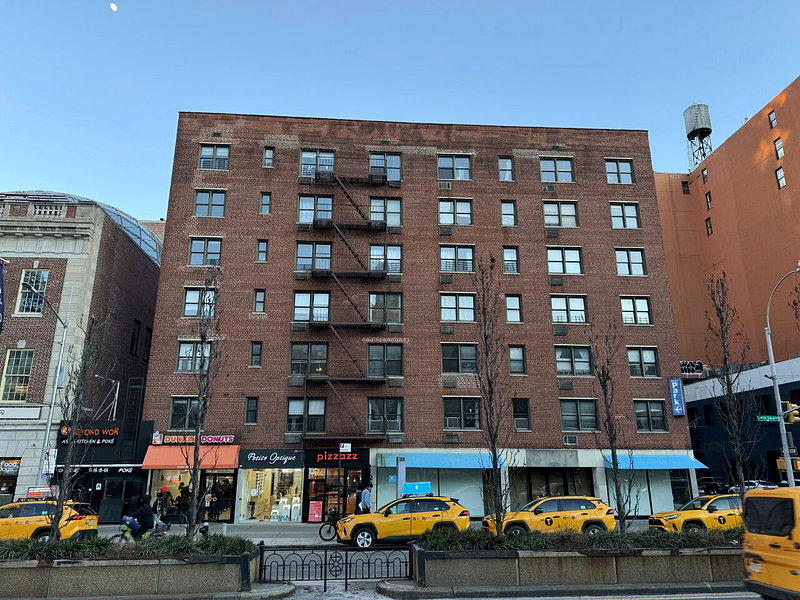 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30