中国传产业者为寻求第二增长曲线,近期纷纷寻求收购半导体、光芯片等高景气赛道求生。路透 中国传产业者为寻求第二增长曲线,纷纷寻求收购高景气赛道求生。近期中国塑料管道行业雄塑科技公告称,拟以现金方式收购芯源新材料不超过80%股权,金额不超过人民币6.4亿元,后者主要从事半导体用散热封装材料业务;另外,百货业东百集团则称收购光芯片公司,跨界收购引发上交所快速出手监管。 芯源新材料从事第三代半导体散热材料国产替代业务。技术上已攻克纳米银粉合成,低温、低压烧结工艺等内核技术,打破了高端烧结材料长期被海外厂商垄断的局面,是中国第一家烧结银上车的国产供应商。其所处的赛道,恰好踩在了半导体国产替代和AI算力散热需求的双重风口上,包括比亚迪、小米都是股东。 雄塑科技主业是塑料管道的研发、生产与销售。塑料管道行业受地产周期拖累,需求持续低迷,公司需要找到新的增长极。该公司营收已持续下滑多年,从2021年的23.58亿元,降至2025年的9.10亿元。 从塑料管道到半导体封装材料,雄塑科技的跨界方向踩在了国产替代的产业逻辑上,但公司还要经受住一票否决权、跨界集成、现金压力这三重考验。 与此同时,百货公司业的东百集团公告称,公司全资子公司福建东百创智投资有限公司拟收购杭州快灵光电52.67%股权,暂定转让对价为3.16亿元。 快灵光电主营光探测器芯片的研发、生产、销售等业务,创始团队及内核高管研发能力覆盖外延材料生长、三五族半导体芯片设计以及硅光芯片设计。目前,公司主要芯片产品类别为PIN-PD、APD及MPD等,应用于激光雷达、光通信、气体探测等领域。且营收规模较小,且尚未实现盈利。 对于这起跨界收购,上交所向东百集团下发关于公司收购资产事项的监管工作函,涉及对象为上市公司、董事、高级管理人员、控股股东及实际控制人。 |
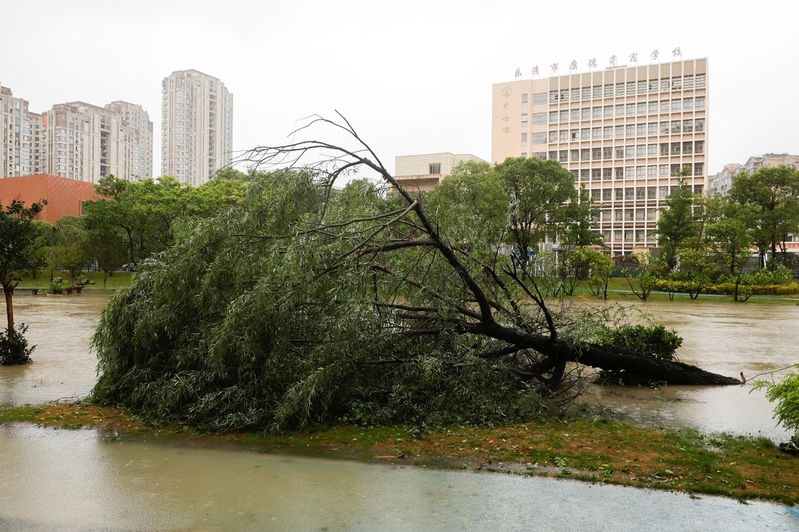 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
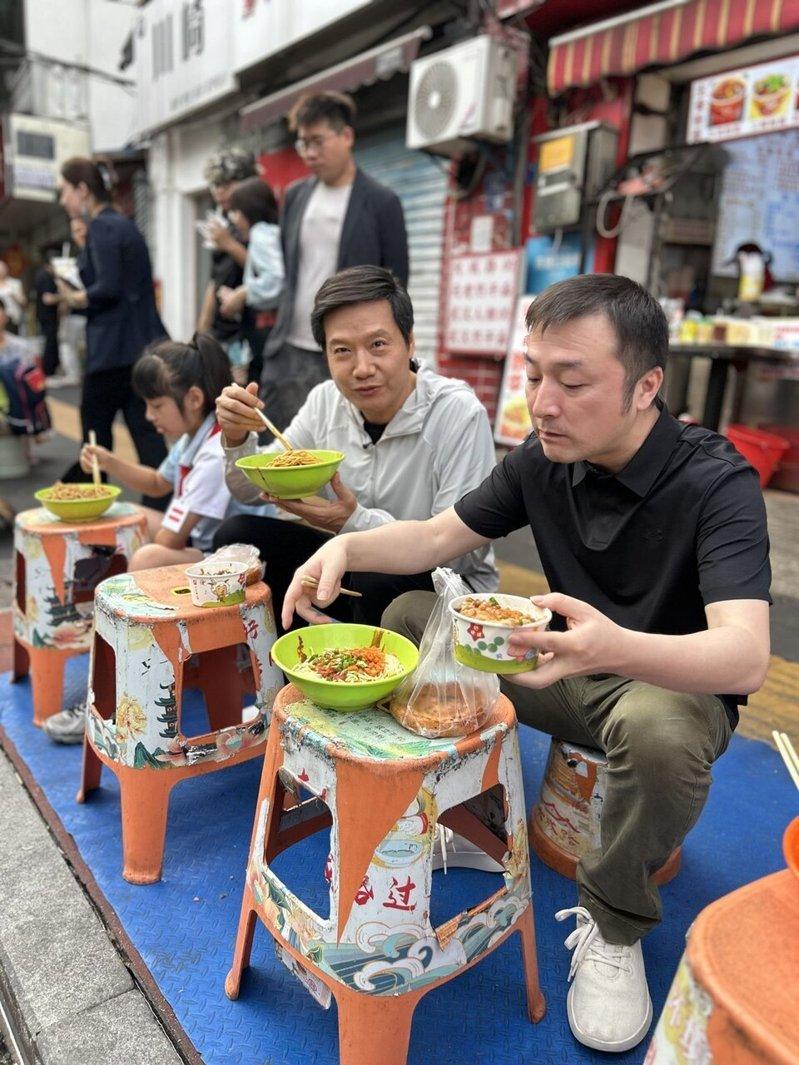 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
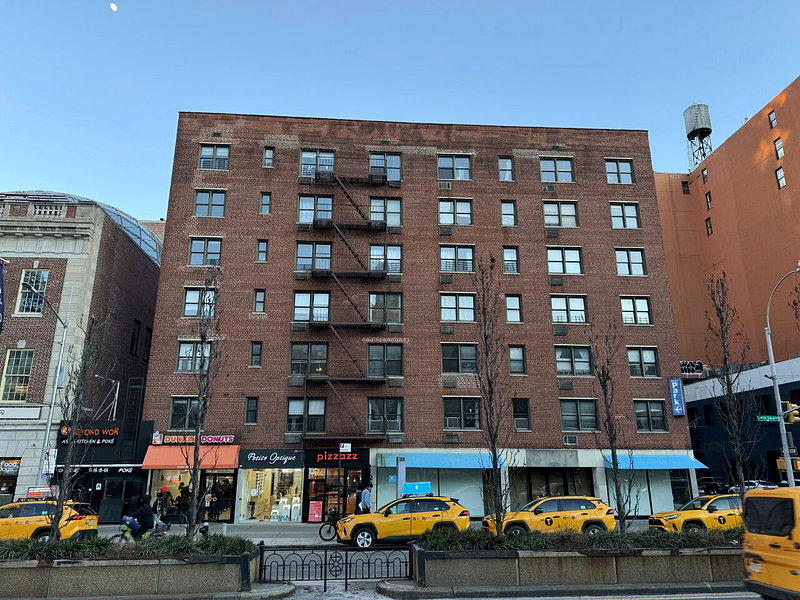 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30