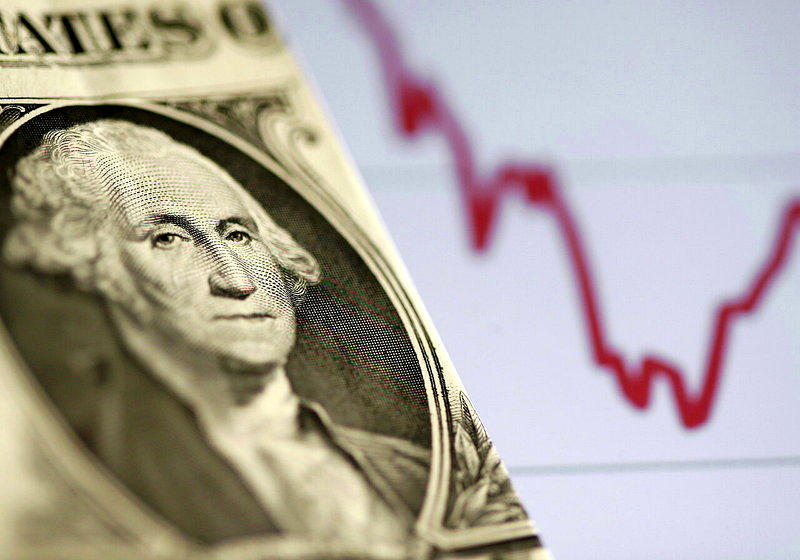
 公债殖利率升高,也为长期资产配置者创造更多选项。以美国公债殖利率与股利率差距做比较,现在10年期公债殖利率超过5%,而股市平均收益率(EPS/股价)仅3.9%,股利率更仅1.1%,为2000年来低点。(路透) 美国14日及15日先后公布9月消费者物价指数(CPI)及生产者物价指数(PPI),升幅都明显扩大,且都高于预期,这意味通膨压力升高,公债殖利率理应上升。但14日10年期美债殖利率虽一度上升到5.3%以上,但收盘却降到5.2%以下,15日更是进一步下降到接近5%。市场实况与经济理论明显相悖,为何如此? 首先,也是最重要的原因,应是长债殖利率突破5%,对口袋深、重视稳定报酬率的投资机构来说,已经具有相当的吸引力。 其次美国科技股表现虽强,但仍具有景气循环性,人工智能(AI)业者的获利不可能一直强劲。最近AI概念股「泡沫说」甚嚣尘上,一些业者公布的获利并不如预期,OpenAI、Firmus等业者甚至延后股票上市日期,费城半导体指数近日更大幅回档,显示股市风险升高;基于美国公债仍却是安全性最高的投资项目,因此股市人气转弱时公债自然成为避险工具。 公债殖利率升高,也为长期资产配置者创造更多选项。以美国公债殖利率与股利率差距做比较,现在10年期公债殖利率超过5%,而股市平均收益率(EPS/股价)仅3.9%,股利率更仅1.1%,为2000年来低点;就算考虑到库藏股买回及股利收入,股市总殖利率也仅2.6%,同样是2000年来低点,公债的相对吸引力已经浮出。 再者,对口袋深的长期投资人而言,目前投资公债也较有利。如果现在买进10年期美债,并持有到底,平均年报酬率在5%以上;若现在买进股票并持有10年,则依据席勒教授的景气循环调整本益比(CAPE)所显示的历史先例,投资报酬率将接近于零。 殖利率上升,也可能使政府企业的资本支出更有纪律,这应受公债投资人欢迎。而且当实质殖利率上升之际,金融工程较难以推动市场,这将使投资机构对金融体系的长期稳定更有信心。 尽管这些正面因素可能还不足以使投资人普遍弃股就债,但对长期资产配置者而言,公债殖利率上升的确提供了股票以外的替代选项。 |
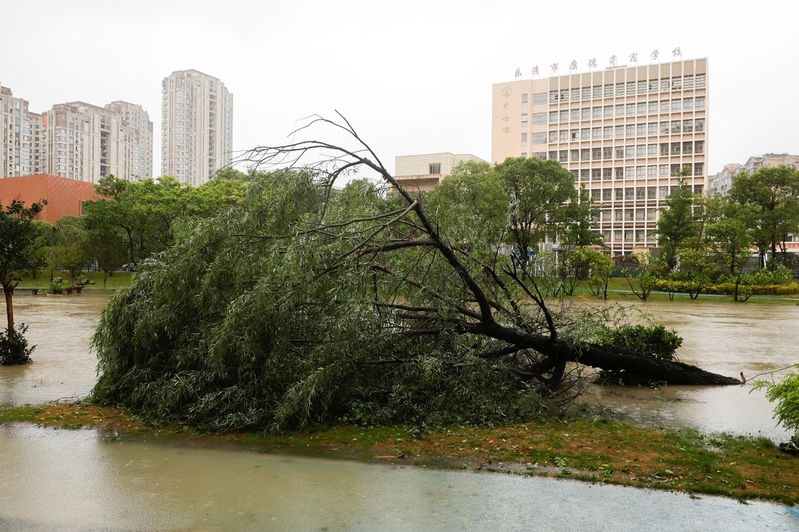 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30