华尔街日报报导,美国富豪近年已将数十亿美元投入PPLI人寿保险。(美联社) 美国富人如何让巨额投资持续增值,又尽可能降低税负?一种原本低调的特殊人寿保险,近年受超级富豪青睐。与大众熟知的个人退休帐户(IRA)每年有供款上限不同,私人配售人寿保险(PPLI)没有类似上限,保单内投资还可享有免税增值待遇,死亡后的保险金也可免所得税留给下一代。 华尔街日报报导,美国富豪近年已将数十亿美元投入PPLI。经历多年美股牛市后,不少高资产人士关注重点,已从「买什么资产」转向「把资产放在哪」,以提高税务效率。 可延后缴税的IRA是常见例子,但每年可投入的金额有限。PPLI则不同,这种可客制化人寿保险合约,没有供款上限,保单中的投资可在符合规定下免税增值。业内人士形容,对有能力负担、又希望把财富留给后代的人而言,PPLI就像是「加强版Roth IRA」。 PPLI早在1990年代初期就已出现,近年逐渐受超高资产家庭关注。富豪可通过PPLI持有另类投资,再利用人寿保险的税务优惠降低投资收益产生的税负。财务顾问Tom Callahan表示,其服务的超高资产家庭中,约四分之一已持有或正在考虑使用PPLI。 华尔街日报举例,一名私募股权公司高管约三年前购买PPLI,预计未来数年将从公司的基金中获得3000万至5000万美元分配。由于保险规定不允许一次将所有保费提前投入,他计划分五年注资,再投资避险基金、私人信贷和私人房地产。这些投资未来可能增值至数亿美元,在符合相关规定下,投资增值不必缴纳原本可能产生的普通所得税或资本利得税。 PPLI另一项优势,在于财富传承。保单持有人可从保单现金价值中提款或借款;身故后,保险理赔可作为死亡给付,免所得税交给受益人。财富顾问还经常建议将PPLI放入为子女设立的不可撤销信托(irrevocable trust)。若架构安排得当,保险理赔还可被排除在应税遗产之外。 享受税务优惠的同时,富豪也须放弃部分投资控制权。为符合国税局(IRS)规定,保户不能直接控制保单内资产,资金须进入保险专用基金或独立管理帐户。这项节税工具已引起国会注意,俄勒冈州联邦参议员提案希望将PPLI与传统人寿保险区隔,并对投资收益按年课税。 |
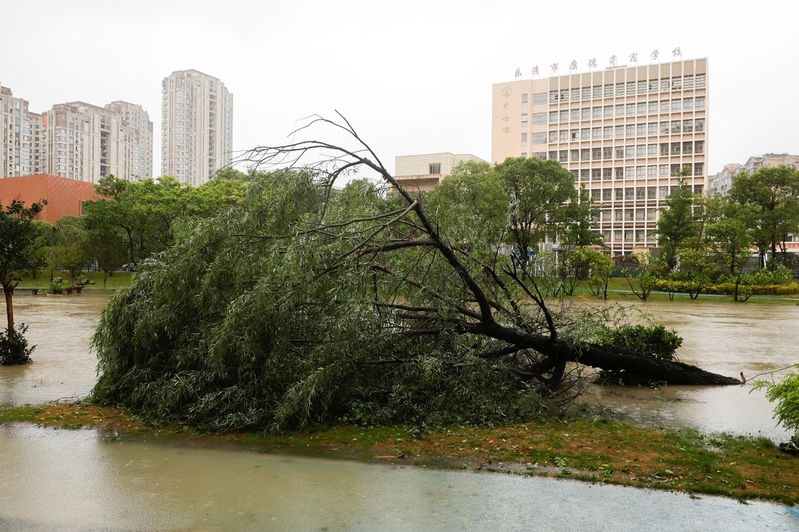 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
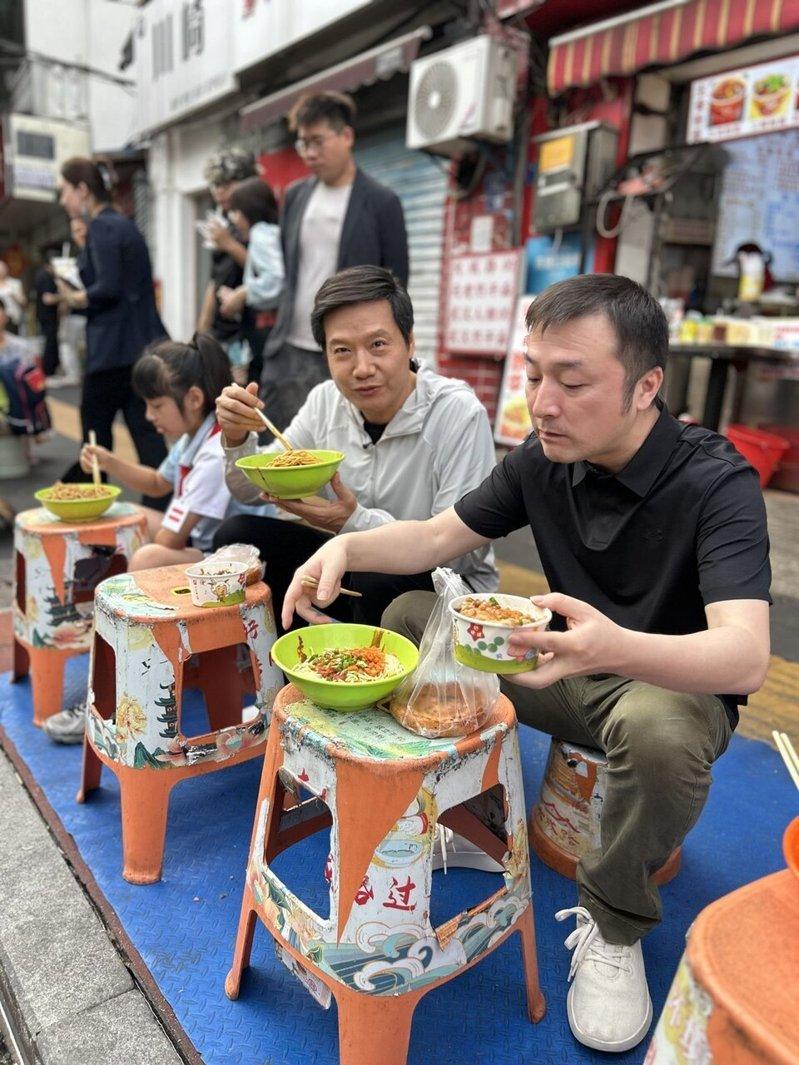 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
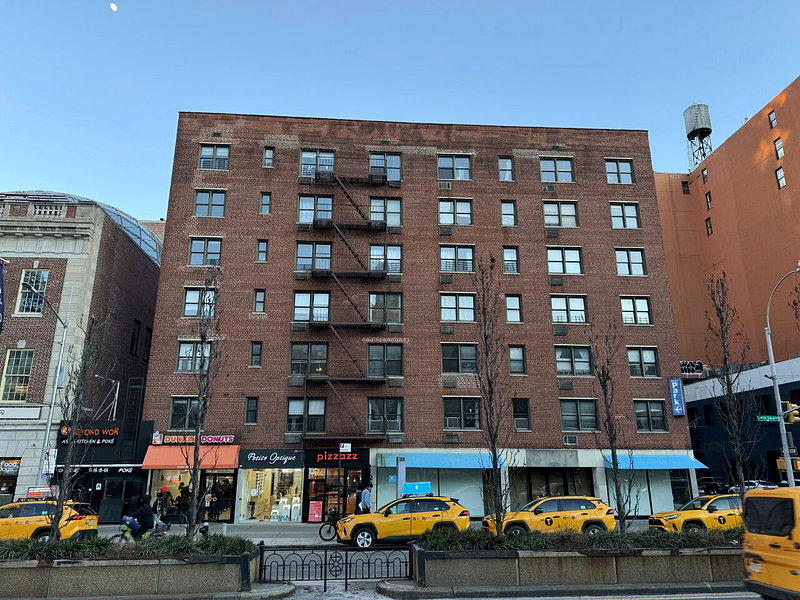 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30