退休生活由夫妻共同经营,千万不要独自决定,应一起寻求最能实现双方幸福的最佳道路。示意图,非新闻当事者。(取材自pexels.com@Kampus Production) 近几年掀起了FIRE(经济独立、提早退休)的风潮,许多人以此为目标打造未来的财务计划。日本媒体「THE GOLD 60」分享了一对五旬夫妻,先生虽然在财务上达到专家认可的退休门槛,妻子却因担忧年金减额与外界眼光,成为他退休路上难以跨越的「配偶障碍」。 根据报导内容,先生羽田良一(化名,57岁)是一家大型企业的部门主管,年收入约800万日圆(约5万美元)。他与妻子阿香(化名,57岁)及年迈的父母同住。羽田先生已累积超过 8,000万日圆(约50万美元)资产,退休后夫妻合计每月约可领取23万日圆(约1,450美元)年金,未来还可能继承父母估计价值约 4,000 万日圆(约25万美元)的土地与建物。 羽田先生独自向财务规划师咨询后,专家认为以其拥有的资产和未来支出估算,羽田先生已经达到FIRE的退休门槛。他向妻子阿香提出自己的想法,却遭到妻子强烈反对。妻子担心提早领年金的额度会减少,先生退休后每天待在家,加上世俗眼光的压力,也会造成妻子的心理负担。两人为此争执不下,羽田先生每天带着沉重的心情上班,怀疑自己到底是为了什么、要工作到什么时候。 关于此案例,专业财务规划师小川洋平指出,「拥有足以FIRE的资产」与「家人能理解并支持FIRE」是两回事。同时提出四点具体建议: 夫妻之间讨论财务容易感情用事,若能由客观的第三者(专业人士)仔细计算评估,将彼此的焦虑具体化并妥善规划,较容易找到解决之道。 迈入人生下半场之后,不一定只有「完全FIRE」或「维持现状(待在高压职场)」这两种选择。还有许多折衷的替代方案,包括退职后,转往工时较短的职务;或是选择无须加班、责任较轻的管理职位。 不要因为配偶反对,就将自己人生的决定权与责任转嫁给配偶。应该先确认退休生活需要多少钱,倾听配偶的担忧,充分探讨替代方案,再做出对自己人生负责的决定。 生涯规划不单单只是计算退休金够不够,更重要的是,夫妻双方应坐下来好好讨论「未来想过着什么样的生活」。 专家提醒,夫妻作为家庭的「共同经营者」,必须相互磨合未来的愿景与金钱价值观,共同寻求最能实现双方幸福的最佳道路。 |
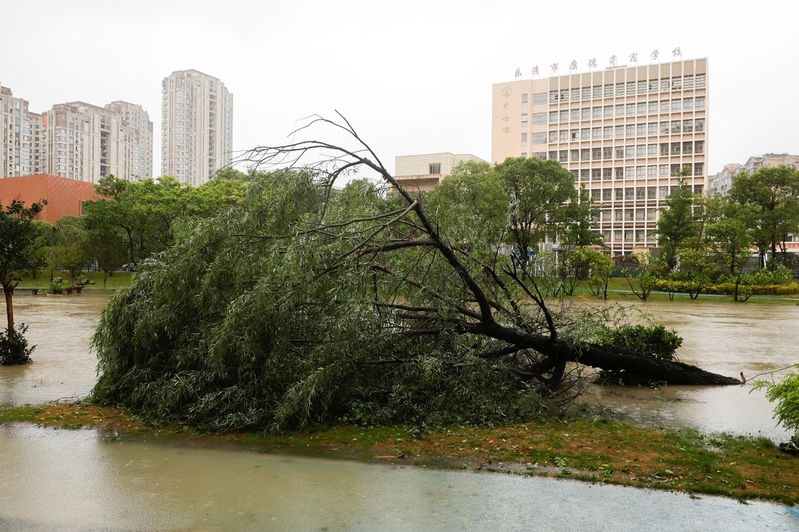 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
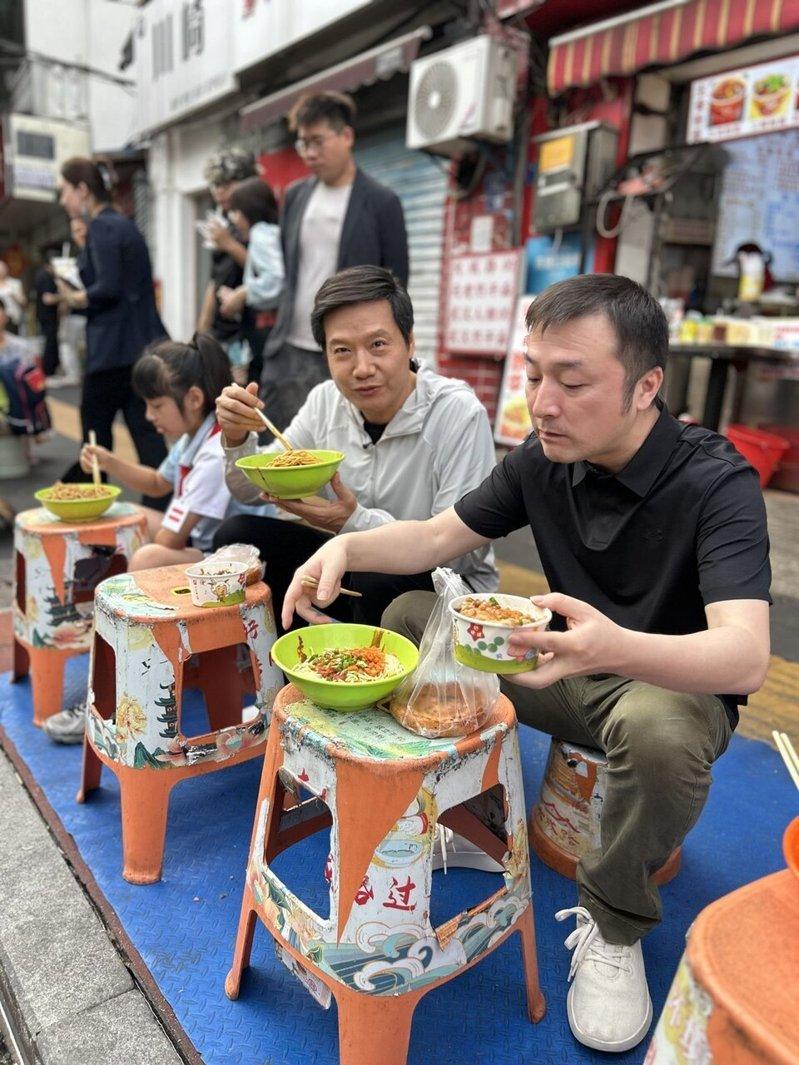 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
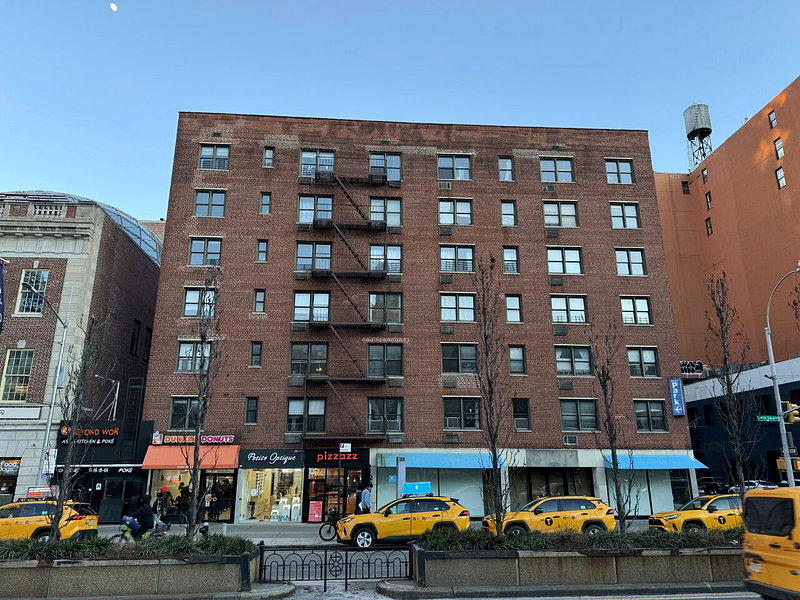 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30