 父母如何把大幅增值的股票交给子女,可能影响相关资本利得税。投资分析平台24/7 Wall St.以一名78岁丧偶长者的假设案例,说明在美国现行税法下,生前出售、赠与和身后继承可能产生不同税务结果。 案例中,长者当年以10万元买入股票,目前市值为40万元。若现在全部卖出,将产生30万元资本利得。按案例设定,长者另有约5万元应税收入,2026年联邦长期资本利得税率主要为0%、15%或20%;其大部分股票收益适用15%税率,资本利得税约为4万5000元。
高收入投资者还可能缴纳3.8%的净投资收入税(NIIT)。国税局规定,单身申报者的相关收入门槛为20万元。按该案例估算,NIIT可能增加约5700元,联邦税负合计约5万700元,且未计入可能适用的州税。 如果长者不出售股票,并持有至去世后由子女继承,成本基础通常按原持有人死亡当日的公平市价计算,而非沿用其最初买入价格。假如长者去世时股票仍值40万元,子女继承后的成本基础通常也会调整至40万元;若子女很快以接近这一价格出售,可能只有很少甚至没有资本利得需要缴税。
生前赠与适用不同规则。国税局指出,计算赠与财产的资本利得时,一般延续赠与人的成本基础。因此,若长者生前把股票赠与子女,子女通常不能直接将成本基础调高至40万元,之后出售时,原有增值仍可能产生资本利得税。
是否出售股票也取决于个人需要。若长者需要现金用于退休生活、医疗或长期照护,或资产集中于少数股票、面临较高市场风险,出售或重新配置资产仍可能有必要。 |
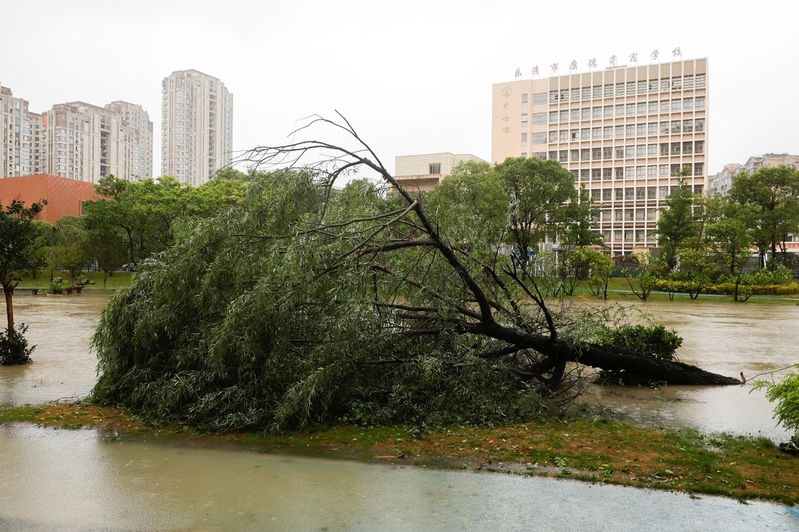 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30