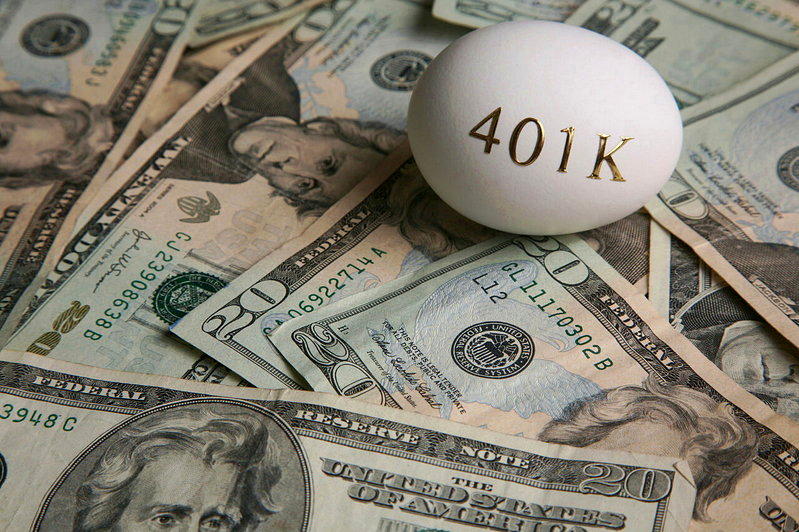
 将传统401(k)和个人退休账户(IRA)存满、延后缴税,常被视为稳妥的退休策略。但理财网站Money Lion报道,专家提醒,延税并未免除税款,只是把税单推到未来;如果届时税率更高,或强制提领引发其他税务影响,退休成本可能增加。 会计师Phillip Zagotti表示,投入传统401(k)或IRA的每一元税前资金,仍是国税局未来会征税的钱。会计师Chad Cummings指出,许多人只关注眼前的税务减免,却没有把政府日后征税纳入退休规划,并称「这正是关键所在」。
例如,若一名人士73岁时拥有300万元的传统IRA,在开始领取社安金前,初始强制最低提领(RMD)约为11万3000元;无论本人是否需要这笔钱,提领金额都会列入纳税申报。财务专家Melanie Musson表示,强制提领可能把退休人士推入更高税率级距,或使年度收入超过门槛,进而导致社安金收入需要缴税。
Cummings表示,采用税后资金供款,例如投入罗斯个人退休账户(Roth IRA)或401(k)计划,可能带来好处,但许多人自动向公司退休计划供款后便不再关注,未考虑将来提领时的税负。按2026年联邦医疗保险门槛,单身申报者调整后总收入超过10万9000元,或已婚夫妇超过21万8000元,可能触发与收入相关的每月调整金额(IRMAA)。一次强制提领可能使两年后的B部分和D部分保费增加。
Cummings还指出,额外的IRA收入可能导致最多85%的社安金需要缴税。金融公司创办人Christopher Stroup表示,拥有大笔传统401(k)资产本身并非坏事,问题在于把税务影响留到退休后才处理。
Stroup建议,在RMD开始前数年考虑罗斯转换、策略性提领、慈善捐赠或更广泛运用应税资产,以降低未来应税收入,并制定更灵活的退休收入策略。专家建议尽早规划,而不是等到需要动用退休金时才处理税务问题。
|
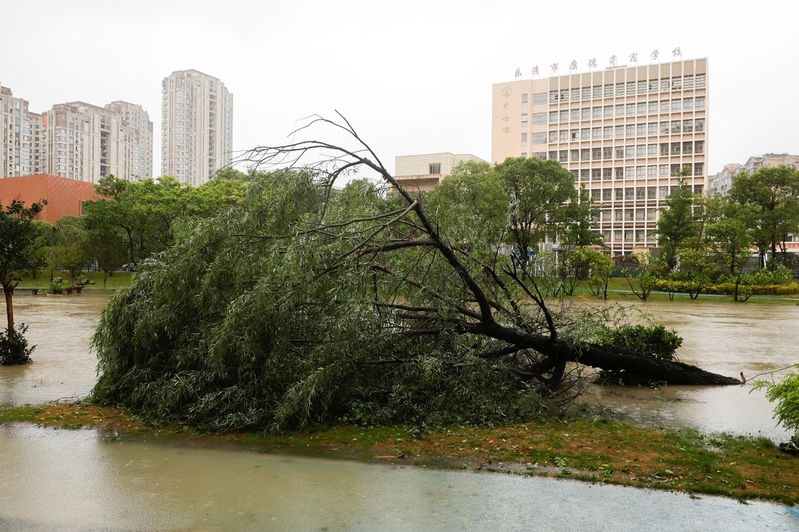 社会巴威台风登陆 浙江乐清700多棵路树遭连根拔起2026-07-12
 社会雷军蹲武汉路边吃早餐 大啖热干面2026-06-16
 本地告别无限期等待 纽约合作公寓买家迎来45天审批时限2026-07-30